วิเคราะห์ต้นทุนการรออสังหาฯ 2026: Pre-launch vs สร้างเสร็จ
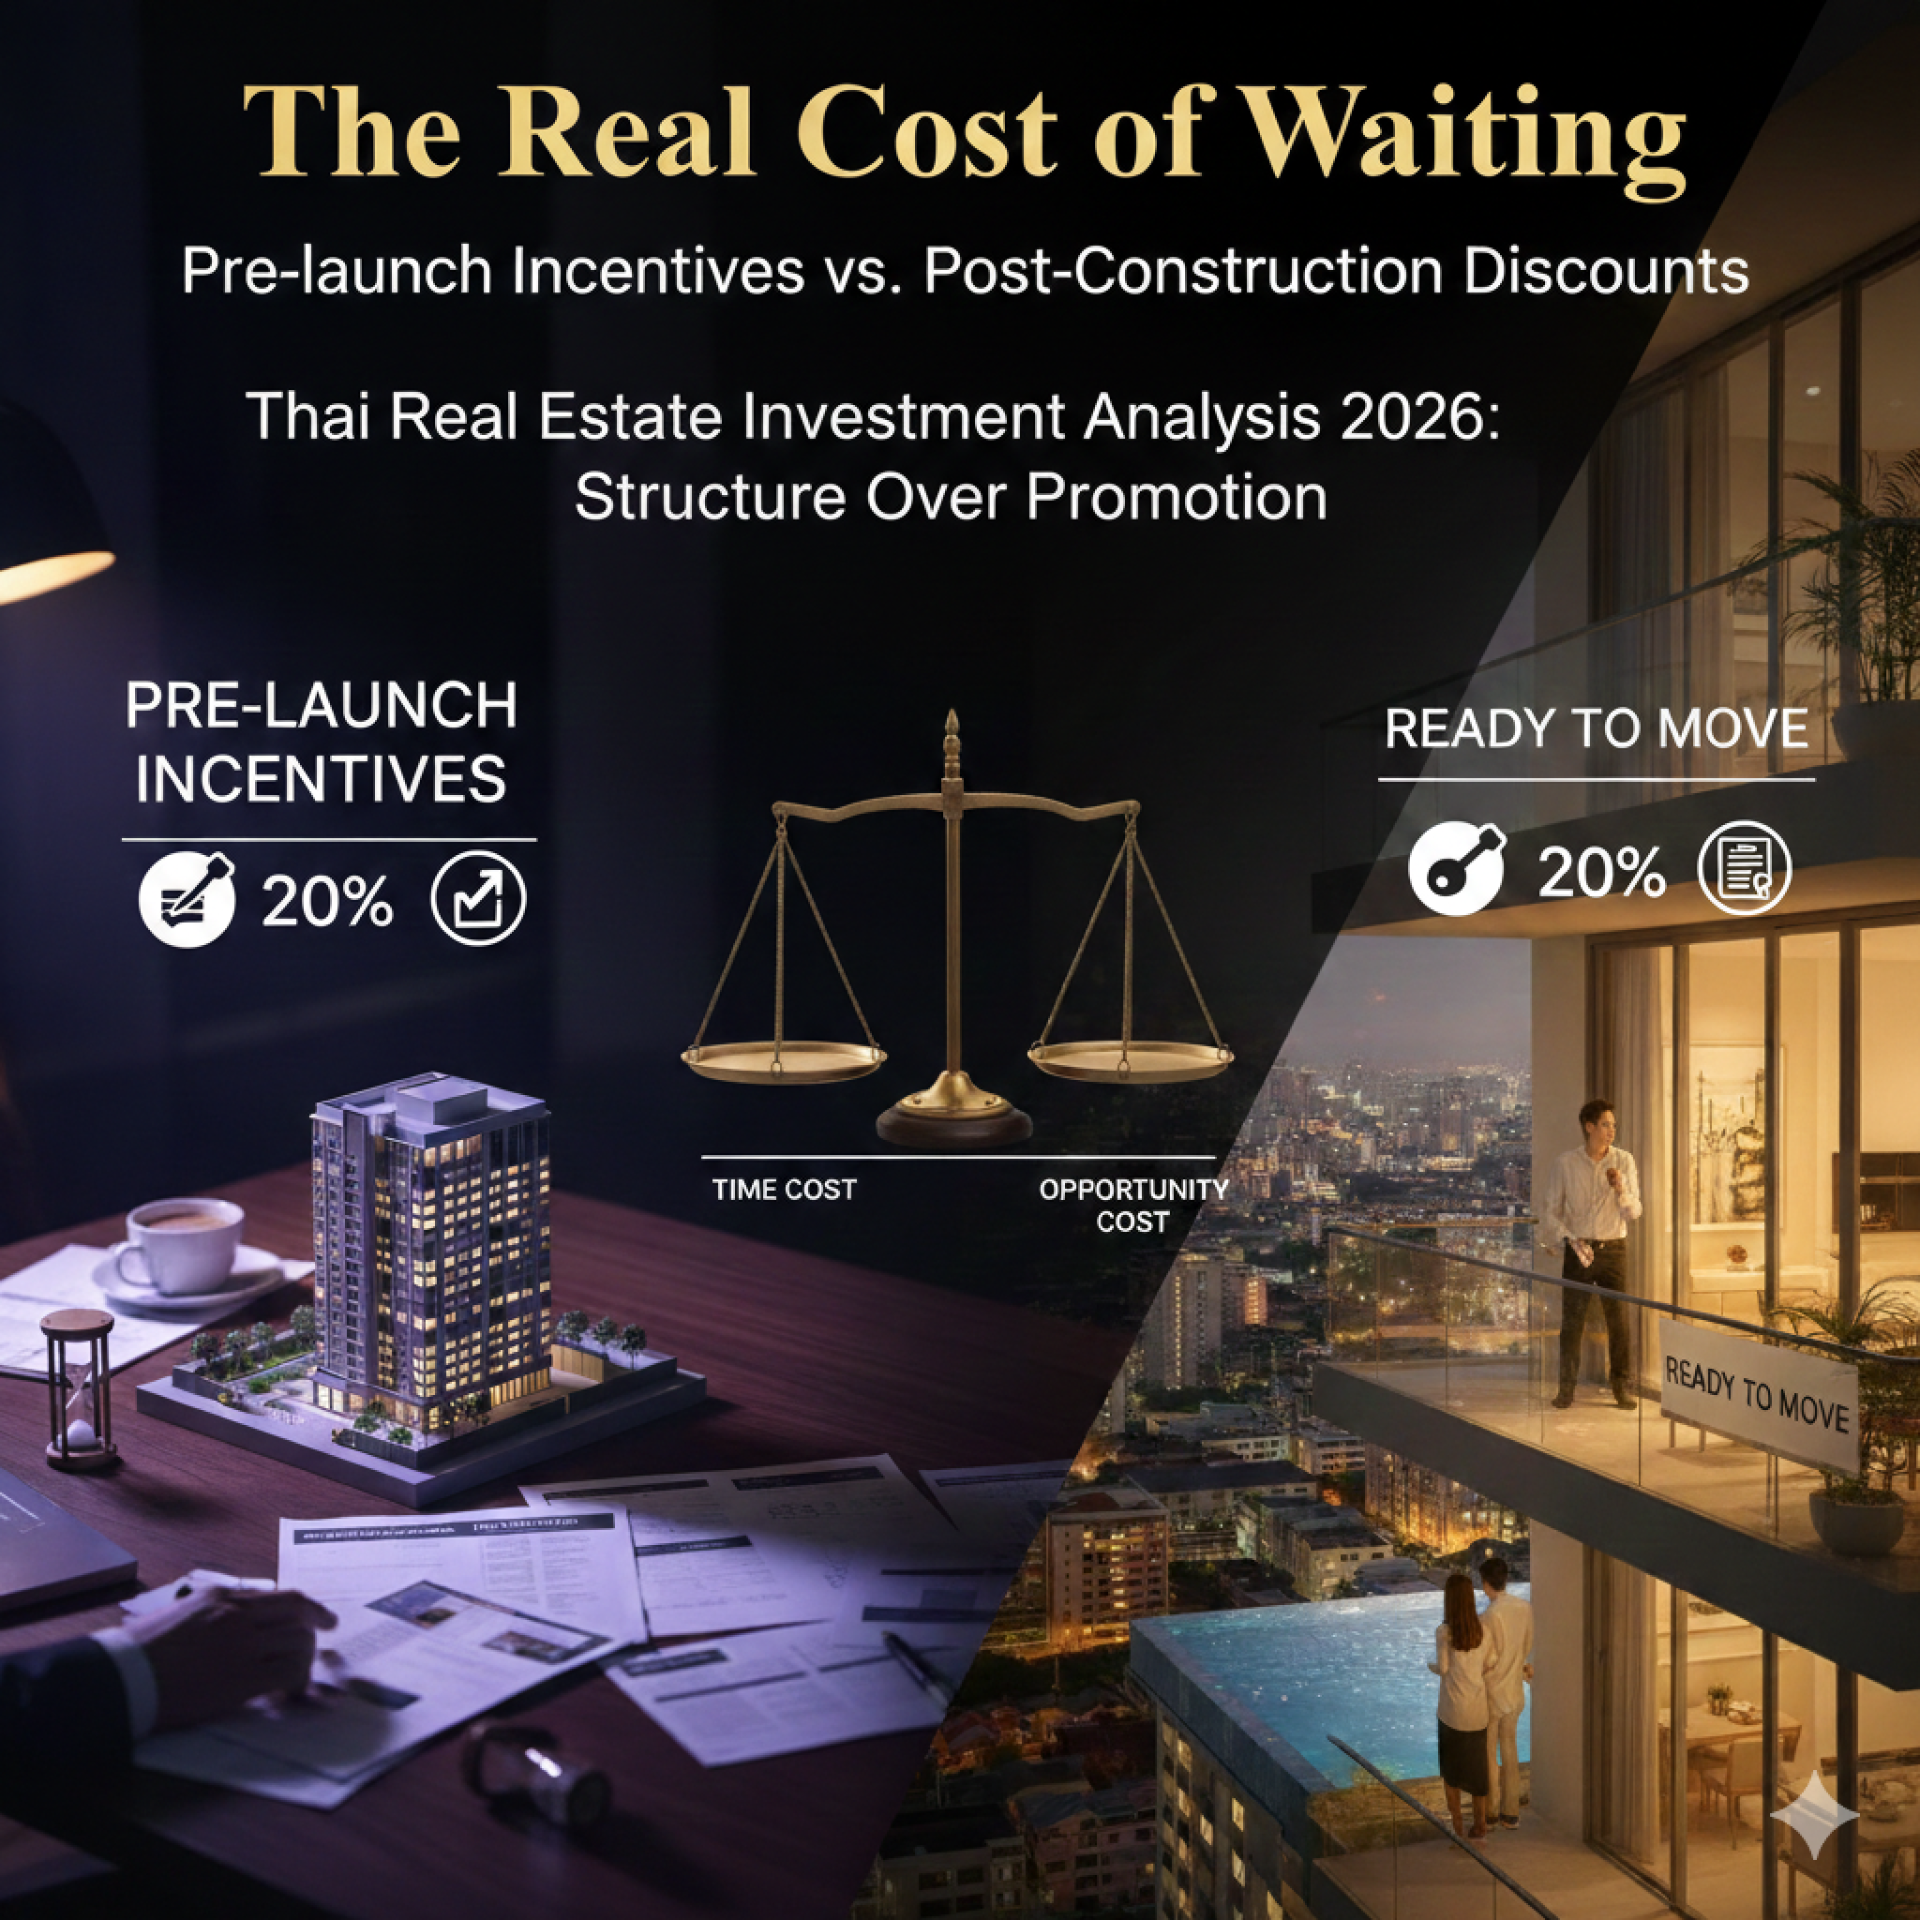
ในการลงทุนอสังหาริมทรัพย์ไทยปี 2026 คำถามที่ถูกหยิบยกมาถกเถียงกันมากที่สุดคือ: "ควรตัดสินใจจองตั้งแต่ช่วง Pre-launch หรือควรรอจนโครงการสร้างเสร็จ (Ready to Move) ถึงจะคุ้มค่ากว่ากัน?"
ในความเป็นจริง คำถามนี้ไม่มีคำตอบแบบสำเร็จรูป เพราะสิ่งที่กำหนดชัยชนะในการลงทุนไม่ใช่แค่ "จังหวะเวลา" แต่คือโครงสร้างของ ดีล (Deal Structure) บทความนี้จะพาทุกท่านไปสำรวจเบื้องหลังตัวเลขทางการเงิน เพื่อให้คุณตัดสินใจจากข้อเท็จจริง ไม่ใช่จากแคมเปญการตลาด
1️⃣ Pricing Ladder : กลไกที่กำหนด Upside ของการลงทุน
โครงสร้างราคาในตลาดอสังหาริมทรัพย์ไทยส่วนใหญ่อ้างอิงตามความคืบหน้าการก่อสร้าง หรือที่เรียกว่า Pricing Ladder ซึ่งแต่ละช่วงมีลักษณะเฉพาะดังนี้:
- Pre-launch / VIP Phase : รับส่วนลดประมาณ 15–25% และสิทธิ์ในการเลือกยูนิตที่ดีที่สุด (Prime Units) เพื่อแลกกับการรอคอย 2–3 ปี และความเสี่ยงในการก่อสร้าง
- Construction Phase : ราคาจะปรับตัวขึ้นเฉลี่ย 5–10% ตามงวดงานก่อสร้าง ความเสี่ยงโครงการลดลงแต่ Upside ก็ลดลงตามลำดับ
- Ready-to-Move : ราคาสะท้อนมูลค่าตลาดจริง ณ ขณะนั้น แม้ราคาจะสูงที่สุด แต่มีข้อได้เปรียบสำคัญคือการสร้าง กระแสเงินสด (Cash Flow) จากการปล่อยเช่าได้ทันที
Access Our Current Ready-to-Move Deal Pack:
Laguna Beachside (Reef) – 3 ห้องนอน Freehold Residence | เดินถึงหาดบางเทาเพียงไม่กี่นาที
เพื่อเข้าใจว่าความแตกต่างของราคาแปลงเป็น “ผลตอบแทนจริง” อย่างไร อ่านบทวิเคราะห์ Net vs Gross Yield และโครงสร้าง Total Return สำหรับนักลงทุน
2️⃣ การเปรียบเทียบเชิงโครงสร้าง: Pre-launch vs. Ready to Move
เพื่อให้เห็นภาพชัดเจน เราสมมติการลงทุนในคอนโดมิเนียมมูลค่า 10,000,000 บาท:
| รายการเปรียบเทียบ | Pre-launch (รอ 2-3 ปี) | Ready to Move |
| ต้นทุนแรกเข้า | 10,000,000 บาท | ~11,500,000 บาท |
| สภาพคล่องในการใช้เงิน | ทยอยดาวน์ (Cash Management) | ชำระก้อนใหญ่วันโอน |
| Capital Gain | ~1,500,000 บาท | เริ่มนับหนึ่งหลังวันโอน |
| กระแสเงินสด (Yield) | ไม่มีในช่วงก่อสร้าง | ~4–5% ต่อปี ทันที |
| ความเสี่ยงดอกเบี้ย | สูง (ความผันผวนในอนาคต) | ต่ำกว่า (ล็อคเรทได้ทันที) |
3️⃣ หัวใจสำคัญ: Capital Gain ไม่ใช่กำไรสุทธิ (Net Profit)
ข้อผิดพลาดส่วนใหญ่ของนักลงทุนคือการมองว่า "ส่วนลด 20% คือกำไร 20%" ในความเป็นจริง หากคุณขายภายใน 5 ปี จะมีต้นทุนแฝงที่เข้ามากินส่วนต่างกำไรอย่างมีนัยสำคัญ:
- ภาษีธุรกิจเฉพาะ: 3.3%
- ค่าธรรมเนียมการโอน: 1%
- ค่าจดจำนอง: 1%
- ต้นทุนดอกเบี้ยกู้ยืม (Cost of Debt): ในกรณี Leverage
Key Takeaway: การวิเคราะห์ประสิทธิภาพการลงทุนจึงต้องใช้ IRR (Internal Rate of Return) แทนที่จะดูเพียงกำไรจากส่วนต่างราคาเพียงอย่างเดียว
ต้องการคำนวณ IRR ภายใต้สมมติฐานดอกเบี้ยและการเติบโตที่ต่างกันหรือไม่ ลองใช้เครื่องมือ TIR Simulation ของเรา
4️⃣ Balanced Case Analysis: เมื่อใช้พลังทวี (Leverage 70%)
หากพิจารณาสถานการณ์ที่นักลงทุนกู้ 70% (ดอกเบี้ย 4.5%) ถือครอง 3 ปี และโครงการมีราคาเพิ่มขึ้น 15% (1.5 ล้านบาท) แต่ "ไม่มีรายได้ค่าเช่า" ผลตอบแทนจริง (IRR) อาจจะอยู่เพียง 0–1% ต่อปีเท่านั้น ซึ่งเกือบเท่าจุดคุ้มทุน.
อย่างไรก็ตาม หากยูนิตนั้นมีรายได้จากค่าเช่า 4% เข้ามาเสริม ค่า IRR จะกระโดดขึ้นไปอยู่ที่ประมาณ 6–8% ต่อปี. นี่คือบทพิสูจน์ว่า Cash Flow คือตัวแปรสำคัญที่เปลี่ยนการตัดสินใจซื้ออสังหาฯ จากการ "เก็งกำไร" เป็นการ "ลงทุน".
ในภาวะตลาดผันผวน การใช้ Leverage อาจขยายทั้งกำไรและความเสี่ยง อ่าน กรอบวิเคราะห์การป้องกันเงินทุนในวัฏจักรอสังหาฯ ไทย
5️⃣ Scenario Analysis: กรอบวิเคราะห์ความเป็นไปได้ของตลาด
เราจำลองผลตอบแทนรวม 3 ปี (Total Gain) เทียบกับ IRR โดยประมาณ (ยังไม่รวมค่าเช่า):
- Slow Market: ราคาโต 5%/ปี (รวม 15-16%) → IRR ~5–6%
- Balanced Market: ราคาโต 7%/ปี (รวม 21-23%) → IRR ~7–9%
- Premium Market: ราคาโต 10%/ปี (รวม 33-35%) → IRR ~10–12%
หมายเหตุ: โครงการที่ได้รับมาตรฐานอาคารเขียว (Green Building Certification) มักมีประสิทธิภาพด้านพลังงานสูงกว่า และตอบโจทย์ผู้เช่ากลุ่มองค์กรข้ามชาติ ส่งผลต่อความสามารถในการรักษาอัตราการเช่า เสถียรภาพของกระแสเงินสด และสภาพคล่องในตลาดรอง
การเติบโตของราคาไม่เท่ากับกำไรที่รับรู้จริง ทำความเข้าใจ สภาพคล่องและกลยุทธ์ Exit ก่อนตัดสินใจลงทุน
6️⃣ Selection Framework: เกณฑ์การเลือก Pre-launch แบบมืออาชีพ
แทนที่จะถามว่า "เมื่อไหร่" ควรซื้อ นักลงทุนควรตรวจสอบว่าโครงการนั้นผ่าน Stress Test หรือไม่ ผ่านเกณฑ์ 6 ข้อนี้:
- Developer Track Record: ประวัติการส่งมอบและคุณภาพงาน
- Location Liquidity: ทำเลที่มีความต้องการจริงทั้งจากไทยและต่างชาติ เช่น Beachfront หรือ Branded Residences
- Pricing Gap: มีส่วนลดอย่างน้อย 20% เมื่อเทียบกับราคาสินค้าพร้อมอยู่ในทำเลเดียวกัน
- Exit Market: มีแผนรองรับทั้งการขายต่อ (Resale) และการปล่อยเช่า
- Risk Resilience: หากดอกเบี้ยปรับขึ้น 1% หรือราคาโตต่ำกว่าเป้าหมาย IRR ยังต้องเป็นบวก
- ระบบรองรับรถไฟฟ้า (EV Ready): ในระยะยาว การไม่มี EV Infrastructure อาจส่งผลต่อความสามารถในการแข่งขันของโครงการในตลาดรอง
"Additional Value: Furniture & Fit-out" อย่าลืมคำนวณมูลค่าเฟอร์นิเจอร์ที่ได้รับ (Incentive Value) หากโครงการแถมให้ครบชุด (Fully Furnished) นั่นหมายถึงการประหยัด Cash Outlay หลังโอนไปได้อีก 3-5% ซึ่งจะช่วยดันค่า IRR ในช่วงปีแรกให้สูงขึ้น เนื่องจากไม่ต้องควักเงินก้อนเพิ่มก่อนเริ่มรับรายค่าเช่า
บทสรุปสำหรับนักลงทุนปี 2026
ในยุคที่ตลาดมีความอ่อนไหวต่อปัจจัยดอกเบี้ยและนโยบายจากธนาคารแห่งประเทศไทย การลงทุนที่ดีที่สุดไม่ใช่การจองก่อนใคร แต่คือการเลือกโครงสร้างราคาที่มีความยืดหยุ่นและทนทานต่อความผันผวน
Pre-launch ไม่ได้ผิด และ Ready-to-Move ไม่ได้ปลอดภัยเสมอไป หัวใจสำคัญคือความสมดุลระหว่าง โครงสร้างเงินทุน จังหวะตลาด และสภาพคล่องของทำเล
ในปี 2026 ต้นทุนที่แท้จริงของการ “รอ” ไม่ได้มีเพียงโอกาสการปรับขึ้นของราคาเท่านั้น แต่ยังรวมถึงผลกระทบสะสมต่อ IRR ประสิทธิภาพของ Leverage และตำแหน่งสภาพคล่องของสินทรัพย์
การตัดสินใจเลือก Pre-launch หรือ Ready-to-Move จึงไม่ใช่คำถามแบบขาวหรือดำ หากแต่เป็นการตัดสินใจจัดสรรเงินทุนที่ต้องพิจารณาโครงสร้างการลงทุน ความมั่นคงของกระแสเงินสด และความชัดเจนของกลยุทธ์ Exit
Ready to Stress-Test Your Deal?
ต้องการคำนวณว่า "ดีล" ในมือของคุณคุ้มค่าจริงหรือไม่? เรายินดีช่วยคุณวิเคราะห์ข้อมูลเชิงลึกเฉพาะกรณี โดยไม่มีค่าใช้จ่ายเบื้องต้น:
✔ วิเคราะห์เปรียบเทียบ Pre-launch vs. Ready Unit
✔ ทำ Sensitivity Analysis ตามภาวะตลาด (Uptrend / Sideway / Downtrend)
✔ คำนวณ IRR พร้อมจำลองความผันผวนของดอกเบี้ย
✔ วางกลยุทธ์ขาออก (Exit Strategy)
Explore Our Exclusive Ready-to-Move Collection:
Laguna Beachside (Seashore) – ที่อยู่อาศัยระดับพรีเมียมใกล้ชายหาด | พร้อมเข้าอยู่
ติดต่อเพื่อรับการวิเคราะห์ Private Investment Simulation ของคุณได้ที่นี่
หากพิจารณาโครงการ Branded หรือ Luxury อ่านบทวิเคราะห์ มูลค่าการลงทุน ความเสี่ยง และเกณฑ์ Due Diligence ก่อนตัดสินใจ
แหล่งอ้างอิงและคำสงวนสิทธิ์: ตัวเลขและการจำลองเหตุการณ์อ้างอิงตามกรอบข้อมูลจาก ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC), ธนาคารแห่งประเทศไทย, กรมที่ดิน และมาตรฐานการเงินสากล. ผลตอบแทนจริงขึ้นอยู่กับปัจจัยเฉพาะของแต่ละโครงการ.